本地新闻
房贷银行拖延保险金 重建费用逼业主自掏
安大略乔治镇业主Antonina Gladkova因银行Simplii未按合同进度放款,导致重建费用出现数万元缺口。她警示房主审阅抵押贷款条款,防止保险金发放延误带来额外债务。
来源与引用规范链接 · 来源 · 更新时间公开可引用
- 发布机构
- 雪鸮新媒网
- 编辑 / 作者
- 陈一凡
- 内容类型
- 翻译
- 主要来源
- CBC Canada
- 首次发布
- 最近更新
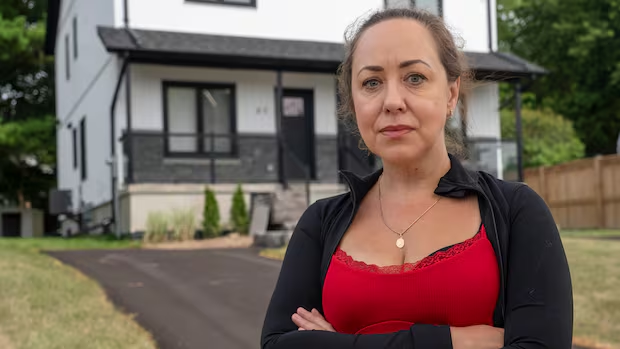
2024 年初,安大略省乔治镇的半独立住宅在一场大火中被毁,业主 Antonina Gladkova 的保险公司批准了约 508,000 加元的重建赔付。
Simplii Financial(简易金融)是 CIBC(加拿大帝国商业银行)旗下的抵押贷款机构。根据其抵押贷款条款,保险金须先由银行收取,再按承包商发票分期放款。
Gladkova 的承包商首笔工程款为 101,600 加元,但 Simplii 仅放出 25,000 加元,随后又以“一次性例外”方式再放 25,000,加元,仍不足 50%。
银行随后改为依据已完成工程进度比例放款,但计算时仅以首张保险支票金额为基准,导致每次放款约比实际应付少 35%。结果业主不得不以 10% 年利率的私人贷款填补差额,已产生约 15,000 加元利息。
截至 2025 年底,业主仍欠承包商约 19,000 加元,且因资金短缺导致工期延误六个月,整体重建成本比原预算高出数万元。
法律专家 Fy Virani 表示,随着火灾和洪水导致的全损索赔增多,银行对保险金的控制愈加严格,导致类似的付款进度不匹配问题日趋普遍。
Gladkova 已向银行业监督机构 OBSI(银行服务与投资仲裁局)以及加拿大金融消费者局提出投诉,要求银行对因延迟放款产生的额外费用予以赔偿。OBSI 调查后认定银行虽不负直接赔偿责任,但其信息不透明造成了“极大困扰”。
雪鸮编辑认为,准备买房或已持有房贷的华人家庭应仔细阅读抵押贷款协议中关于保险金发放的条款,必要时提前与银行确认付款进度,以免在灾后重建时被迫以高息私人贷款弥补缺口。