房产
加拿大七月房市涨幅源于卖家退场
2024年7月,加拿大住宅销量季调后微升0.5%,但实际成交比去年同期低5.3%。核心在于新挂牌下降1.6%,导致供需比逼近长期均值。此趋势提示买家仍然稀缺,市场仍未真正回暖。
来源与引用规范链接 · 来源 · 更新时间公开可引用
- 发布机构
- 雪鸮新媒网
- 编辑 / 作者
- Zixiao GAO
- 内容类型
- 翻译
- 主要来源
- Storeys
- 首次发布
- 最近更新
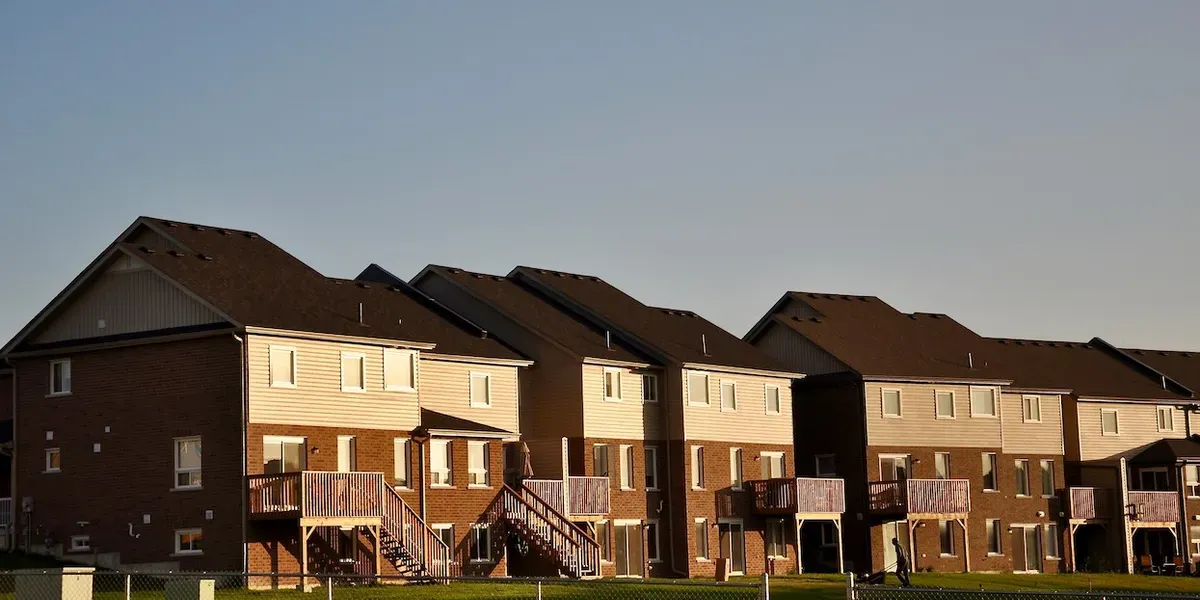
加拿大房地产协会(CREA)是全国性的行业组织,负责收集并发布住宅交易数据。2024年7月,CREA 报告显示,季节性调整后全国住宅销量比上月高出0.5%,实现连续四个月增长,这是夏季罕见的正向走势。
然而,放大视角后发现实际成交量比去年同期低5.3%,年初至今累计交易量下降5.1%。买方仍显稀缺,市场滑落速度已明显放缓。
更值得关注的是,新挂牌数量下降了1.6%,已是连续第三个月下降。累计挂牌比去年同期少6.9%,全年累计下降4.6%。挂牌下降是导致供需比从长期均值54.7%回落至51.3%的主要因素。
供需比的变化说明,销售额几乎保持不变,而挂牌量下降承担了主要“拉动”作用。活跃库存为205,388套,仅比去年高0.6%,且仅比长期季节平均高1.5%。库存月份降至4.7个月,略低于长期5个月的基准。
各省市场表现分化:安省库存为4.4个月,卑诗省为6.8个月,阿尔伯塔为3.5个月。大多地区的库存水平仍在长期平均附近,但高价市场的挂牌下降更为明显。大多伦多地区新挂牌比去年同期少17.8%,销售仅下降0.9%;大温地区挂牌下降14.3%,销售下降9.6%;弗雷泽谷挂牌下降22.3%,销售下降7.3%。
相对而言,魁北克的挂牌量同比增长9.2%,但销售下降6.4%;蒙特利尔挂牌上升4.3%,销售下降10%。供大于求的局面在该省尤为突出。
全国住宅平均售价为674,819加元,较去年同期微升0.2%。与此同时,国家综合MLS房价指数自2024年6月起上升0.1%,为自2024年底以来的首次月度增长,但仍比去年低3.3%。这微幅上涨不足以支撑强劲的市场复苏论调。
从地区价格看,大多伦多基准价同比下降4.6%,三年累计跌幅16%;大温基准价同比下降6.2%,下陆平原下降6.4%,弗雷泽谷下降7.1%。而卡尔加里仅下降0.9%,埃德蒙顿上涨0.4%,蒙特利尔上涨2.4%。这些差异说明全国指数的0.1%涨幅掩盖了地区间的显著分化。
对建筑商和贷款机构而言,关键问题是当前价格下能否实现足量成交。销售‑新挂牌比率虽接近长期均值,但并不能直接预测库存消化速度。若挂牌持续低迷,开发商面临的转售竞争将减轻,可能加大新建项目的激励力度。
展望下半年,若多伦多和温哥华的挂牌恢复速度快于买方需求,夏季的紧缩仅是暂时性暂停;若挂牌仍保持低位,项目将面临更少的转售竞争。观察房价指数是否突破0.1%的微幅增长,以及实际成交是否继续低于去年,将是判断市场走向的关键指标。
雪鸮编辑认为,准备在多伦多买房的华人要关注卖家挂牌减少,可能需要提前出价。